Сложный процент — это когда вы получаете доход не только на первоначальную сумму, но и на уже начисленные проценты. Так работает банковский депозит с капитализацией.
Сравним обычный и сложный процент.
Допустим, у вас есть $1000. Вы кладёте эту сумму на депозит под 10% годовых. Ваш доход будет $100 в год. Теперь посмотрим, как работает сложный процент.
Вы кладёте те же $1000 под 10% годовых, но с капитализацией процентов. Это значит, что доход будет начисляться так:
- По итогам первого года вы получите 10% от $1000, то есть $100. Сумма на вашем счёте вырастет до $1100, и в следующем году банк начислит 10% уже на неё. Это и означает сложный процент.
- По итогам второго года вы снова получите 10%, но уже от $1100. Получится: $1100 + $1100 / 100 × 10 = $1210.
- Проценты начислят уже на $1210 и так далее. Ежегодный доход увеличивается, потому что растёт сам капитал.
Так работает сложный процент. За десятки лет он может заметно увеличить капитал.
Обычный vs сложный процент
Вложим $1000 под 10% при обычном и сложном проценте:
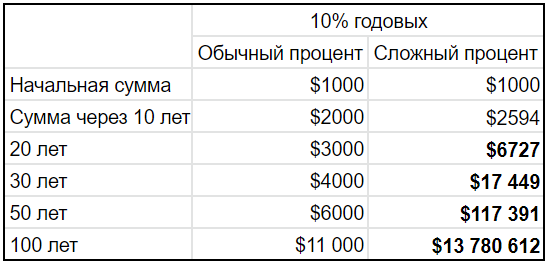
Уже через 20 лет капитал со сложным процентом будет более чем вдвое больше, чем с обычным, а через 50 лет — почти в 20 раз.
Вот как эта разница выглядит на графике:
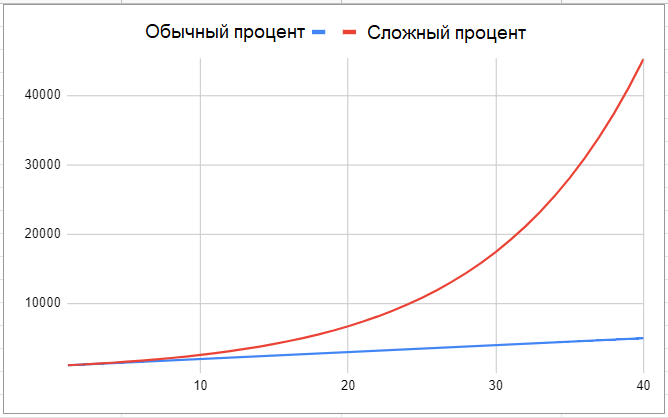
При обычном проценте капитал растёт линейно, поскольку вы снимаете прибыль и не даёте ей работать и приносить новый доход. При сложном проценте капитал растёт экспоненциально: со временем кривая становится всё круче.
Формула сложного процента:
Kи = Kн × (1 + P / 100)n
Kи — итоговый капитал;
Kн — начальный капитал;
P — процентная ставка за расчётный период (день, месяц, год и так далее);
n — количество расчётных периодов.
Как получить Сложный процент?
Инвестор получает сложный процент, если реинвестирует свой доход.
Например, если у инвестора есть арендная недвижимость, он должен реинвестировать доход от аренды — вкладывать его в акции или другие активы. Так он получит сложный процент.
Во многих фондах доход реинвестируется автоматически — без вашего участия.
сложный процент в реальности
В реальности не всё так гладко.
Мало кто инвестирует на 100 лет. И за это время инфляция снизит покупательную способность доллара.
Налоги и комиссии могут обойтись в сотни тысяч долларов. Например, потеря всего одного процентного пункта доходности — с 10 до 9% — уменьшит итоговый капитал на 17% через 20 лет и на 37% через 50 лет.
Получать доходность 10% в долларах каждый год трудно. В разные годы результат будет разным, иногда даже отрицательным. Да и $117 391 через 50 лет (как в таблице) — не очень большая сумма.
Но не всё так мрачно.
Начальный капитал может быть больше $1000, а затем его можно регулярно пополнять. Грамотный инвестиционный портфель поможет обогнать инфляцию. Налоги и комиссии можно минимизировать.
А 30–50 лет — достаточный срок, чтобы сформировать личный пенсионный фонд. Сложный процент становится ещё более актуальным с развитием медицины и увеличением продолжительности жизни.
Выводы
Сложный процент не создаёт капитал из ничего, но за десятки лет может дать высокую доходность.
Сложный процент — это про то, как разбогатеть медленно.
Чтобы получить максимальную выгоду от сложного процента, инвестируйте по следующим правилам:
- Начинайте как можно раньше.
- Снижайте издержки.
- Выбирайте активы, которые обгоняют инфляцию.
- Регулярно пополняйте капитал.
- Реинвестируйте всю прибыль.
Но сначала сформируйте финансовую подушку.
Ну и заботьтесь о своём здоровье, чтобы пожить побольше и ощутить максимальный эффект от сложного процента.
Виталий Семыкин


Добрый день, перезвоните или напишите в вотсап по номеру: +7(993)340-69-54 , или напишите в телеграмм @igorknyazev29