Выделяют три этапа достижения финансовой свободы:
- Финансовая безопасность.
- Финансовая независимость.
- Финансовая свобода.
Поговорим подробнее о том, что это за этапы и сколько денег нужно для каждого из них.
Финансовая безопасность
Для начала вам нужно сформировать финансовую подушку — запас денег на чёрный день. Подушка обеспечит вам финансовую безопасность на 3-6 месяцев.
Настоящей финансовой безопасности вы достигнете, когда накопите капитал, пассивный доход от которого покроет ваши минимальные жизненные расходы.
Сколько для этого нужно? Сначала прикиньте размер ваших минимальных расходов. Допустим, это $1000 в месяц (можете подставить другую сумму).
Бодо Шефер в книге “Путь к финансовой свободе” советует умножить эту сумму на 150. В нашем случае получится:
$1000 * 150 = $150 000.
Почему умножаем на 150?
Бодо Шефер исходит из доходности инвестиций 8% годовых. Значит, 8% от нашего капитала должны покрывать наши минимальные годовые расходы ($1000 в месяц = $12 000 в год).
Пропорция:
- 8% — это $12 000
- 100% — это $12 000 * 100 / 8 = $150 000.
Но есть одна проблема. Если вы хотите долго жить на эти средства, учтите: ваш уровень жизни будет падать из-за инфляции.
За последние 30 лет доллар обесценился в два раза:
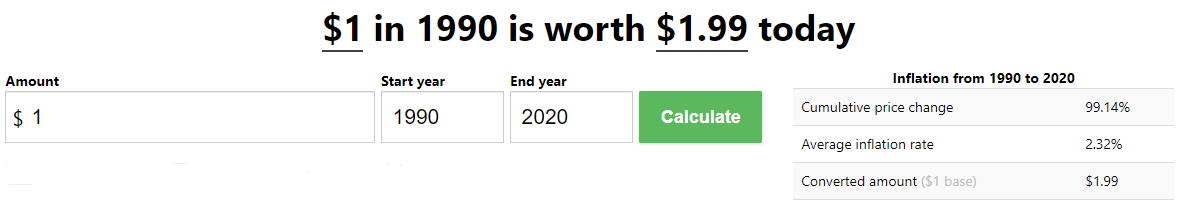
Это значит, что сейчас на $1000 можно купить в два раза меньше.
Финансовая безопасность до конца жизни
Чтобы сохранить финансовую безопасность до конца жизни, тратьте не весь инвестиционный доход, а только ту часть, которая выше инфляции.
Тогда инфляция не будет снижать покупательную способность вашего капитала — то есть количество товаров и услуг, которое на него можно купить. Реальные доходы и уровень жизни тоже не будут падать.
Разумно рассчитывать максимум на 4–5% пассивного дохода “над инфляцией” в год (4% — умеренная оценка, а 5% — оптимистичная). Посчитаем, какой капитал нужен при 4%.
Нужно умножить сумму ежемесячных расходов на 300:
$1000 * 300 = $300 000.
Это минимальный капитал, который нужен при тратах в $1000 в месяц, чтобы оставаться в финансовой безопасности до конца жизни.
Можно накопить в два раза больше ($600 000) и изымать по 2% капитала в год вместо 4%. Это будет совсем надёжно, хотя 4% — стандартная рабочая цифра.
Достижение финансовой безопасности —
это программа-минимум для каждого человека.
Когда вы достигнете финансовой безопасности, пора переходить к финансовой независимости.
Финансовая независимость
Финансовая независимость — это когда у вас есть капитал, пассивный доход от которого покрывает ваши обычные расходы.
Вы можете уволиться с работы и сохранить привычный уровень жизни. Чтобы рассчитать необходимый капитал при 4% годовых, умножьте средние ежемесячные расходы на 300.
Если ваши средние расходы $2500 в месяц, то вам требуется капитал в $2500 * 300 = $750 000.
Если у вас есть заветный миллион долларов, то он сможет приносить вам примерно $3300 в месяц или $40 000 в год до конца жизни — без потери покупательной способности.
Номинально ваш миллион и ежемесячные $3300 будут расти каждый год вместе с инфляцией. Но по покупательной способности они останутся такими же, как в день, когда вы начали получать пассивный доход.
Когда пассивный доход покрывает ваши расходы, можно замахнуться на большее.
Финансовая свобода
Финансовая свобода — это когда у вас есть капитал, пассивный доход от которого покрывает ваши траты и позволяет себя не ограничивать. Понятно, что всегда можно хотеть большего, но универсальной суммы здесь нет.
Миллиардер Алишер Усманов назвал разумную цифру:
“Сегодня я с удовольствием был бы человеком с годовым доходом в несколько сотен тысяч долларов. В таком случае тобой никто не интересуется, и ты абсолютно свободен”.
Другой известный предприниматель называл такие ориентиры:
“Не может человек просыпаться каждый день и идти на работу ради денег, если у него уже есть миллион долларов, это смешно. После $100 млн качество жизни точно не улучшается, поверьте мне”.
Я думаю, что базовая цифра финансовой свободы — это всё-таки не $1 млн, а $2-3 млн. Такой капитал даёт $80-120 тысяч в год. На эту сумму можно жить почти без ограничений.
$1 млн — это ближе к финансовой независимости, хотя всё индивидуально. Но эти расчёты сделаны в 2020 году. Из-за инфляции каждые 20 лет эту сумму придётся увеличивать примерно на $1 млн.
Как достичь финансовой свободы?
Единственный способ — откладывать часть доходов и инвестировать. И делать это десятилетиями, если у вас нет сверхдоходов. Чем раньше начнёте, тем лучше из-за магии сложного процента.
В расчётах исходите из общих семейных расходов, чтобы на пенсии хватило всем. В идеале жена или муж тоже должны инвестировать.
Желаю вам постепенно достичь как финансовой безопасности, а по возможности финансовой независимости или свободы. Это редко удаётся быстро, но достижимо если побольше откладывать и разумно инвестировать.
Виталий Семыкин


